Domain eiqa.de kaufen?
Wir ziehen mit dem Projekt
eiqa.de um.
Sind Sie am Kauf der Domain
eiqa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eiqa.de kaufen?
Ist Kontieren Pflicht?
Ist Kontieren Pflicht? Die Kontierung von Geschäftsvorfällen ist in der Buchhaltung ein wichtiger Schritt, um die Finanztransaktionen eines Unternehmens ordnungsgemäß zu erfassen und zu dokumentieren. Ob die Kontierung gesetzlich vorgeschrieben ist, hängt von den jeweiligen gesetzlichen Vorschriften und den internen Richtlinien des Unternehmens ab. In der Regel ist eine ordnungsgemäße Kontierung jedoch notwendig, um die Buchhaltung transparent und nachvollziehbar zu gestalten und um einen korrekten Jahresabschluss zu erstellen. Eine sorgfältige Kontierung trägt somit maßgeblich zur finanziellen Integrität und Compliance eines Unternehmens bei. **
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
Ähnliche Suchbegriffe für Kontieren
Top-Angebote
Produkte zum Begriff Kontieren:
-
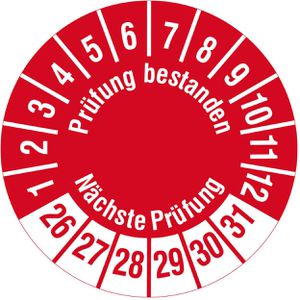
Böttcher-AG Prüfplaketten Prüfung bestanden, Nächste Prüfung, 2026-2031, rot, Ø 30 mm, 1.000 StückWiderstandsfähige Mehrjahres-Prüfplakette für Geräte und Anlagen Auch für den Außenbereich geeignet - besonders widerstandsfähig, wetterfest, temperaturbeständig, wasserfest und schmutzabweisend Durch den langen Zeitraum ideal für mehrjährige Prüfintervalle Selbstklebend, kratz- und wischbeständig, wasser- und reißfest Resistent gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Permanent haftender Klebstoff sorgt für eine zuverlässige Haftung Ideal zur Prüfkennzeichnung von elektronischen oder nicht-elektronischen Gegenständen Kennzeichnung sowohl per Folienstift als auch per Lochzange möglich Merkmale: Aufdruck: Nächster Prüftermin, Prüfung bestanden Zeitraum: Mehrjahresprüfplakette Jahr: 2026 - 2031, 2026, 2027, 2028, 2029, 2030, 2031 Größe: 30 mm weitere Produktinformationen: Aufdruck: Prüfung bestanden, Nächste Prüfung Terminangabe: 12 Monate, Jahre 2026 - 2031 geeignet für: Handbeschriftung mit Folienstift, Markierung mit Lochzange Farbe: rot Material: Polyethylen Anzahl Etiketten: 1.000 Stück Haftwirkung: permanent24,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Prüfplaketten Prüfung bestanden, Nächste Prüfung, 2027-2032, blau, Ø 30 mm, 1.000 StückWiderstandsfähige Mehrjahres-Prüfplakette für Geräte und Anlagen Auch für den Außenbereich geeignet - besonders widerstandsfähig, wetterfest, temperaturbeständig, wasserfest und schmutzabweisend Durch den langen Zeitraum ideal für mehrjährige Prüfintervalle Selbstklebend, kratz- und wischbeständig, wasser- und reißfest Resistent gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Permanent haftender Klebstoff sorgt für eine zuverlässige Haftung Ideal zur Prüfkennzeichnung von elektronischen oder nicht-elektronischen Gegenständen Kennzeichnung sowohl per Folienstift als auch per Lochzange möglich Merkmale: Aufdruck: Nächster Prüftermin, Prüfung bestanden Zeitraum: Mehrjahresprüfplakette Jahr: 2027 - 2032, 2027, 2028, 2029, 2030, 2031, 2032 Größe: 30 mm weitere Produktinformationen: Aufdruck: Prüfung bestanden, Nächste Prüfung Terminangabe: 12 Monate, Jahre 2027 - 2032 geeignet für: Handbeschriftung mit Folienstift, Markierung mit Lochzange Farbe: blau Material: Polyethylen Anzahl Etiketten: 1.000 Stück Haftwirkung: permanent24,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
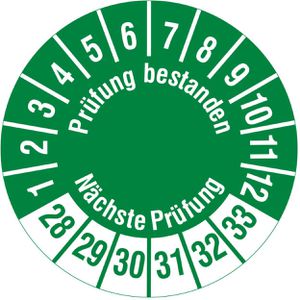
Böttcher-AG Prüfplaketten Prüfung bestanden, Nächste Prüfung, 2028-2033, grün, Ø 30 mm, 1.000 StückWiderstandsfähige Mehrjahres-Prüfplakette für Geräte und Anlagen Auch für den Außenbereich geeignet - besonders widerstandsfähig, wetterfest, temperaturbeständig, wasserfest und schmutzabweisend Durch den langen Zeitraum ideal für mehrjährige Prüfintervalle Selbstklebend, kratz- und wischbeständig, wasser- und reißfest Resistent gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Permanent haftender Klebstoff sorgt für eine zuverlässige Haftung Ideal zur Prüfkennzeichnung von elektronischen oder nicht-elektronischen Gegenständen Kennzeichnung sowohl per Folienstift als auch per Lochzange möglich Merkmale: Aufdruck: Nächster Prüftermin, Prüfung bestanden Zeitraum: Mehrjahresprüfplakette Jahr: 2028, 2028 - 2033, 2029, 2030, 2031, 2032, 2033 Größe: 30 mm weitere Produktinformationen: Aufdruck: Prüfung bestanden, Nächste Prüfung Terminangabe: 12 Monate, Jahre 2028 - 2033 geeignet für: Handbeschriftung mit Folienstift, Markierung mit Lochzange Farbe: grün Material: Polyethylen Anzahl Etiketten: 1.000 Stück Haftwirkung: permanent24,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Kontieren?
Was versteht man unter Kontieren? Kontieren bezieht sich auf den Prozess der Zuordnung von Buchungsvorgängen zu bestimmten Konten in der Buchhaltung. Dabei werden Einnahmen, Ausgaben und andere finanzielle Transaktionen entsprechend den Konten zugeordnet, um eine ordnungsgemäße Buchführung zu gewährleisten. Durch das Kontieren wird sichergestellt, dass alle Transaktionen korrekt erfasst und in den richtigen Konten verbucht werden. Dies ermöglicht eine klare und strukturierte Darstellung der finanziellen Lage eines Unternehmens. Ein korrektes Kontieren ist daher entscheidend für die Genauigkeit und Transparenz der Buchführung. **
-
Was ist Kontieren von belegen?
Was ist Kontieren von Belegen? Das Kontieren von Belegen bezeichnet den Prozess, bei dem Buchhalter oder Finanzexperten die Informationen auf einem Beleg analysieren und in die entsprechenden Konten im Buchhaltungssystem eintragen. Dabei werden die Beträge den richtigen Kostenstellen, Projekten oder Konten zugeordnet, um eine korrekte Verbuchung zu gewährleisten. Dieser Schritt ist entscheidend für die Genauigkeit und Vollständigkeit der Buchführung eines Unternehmens. Durch das Kontieren von Belegen können Unternehmen ihre finanzielle Situation besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Ist das Kontieren von Belegen Pflicht?
Ist das Kontieren von Belegen Pflicht? Das Kontieren von Belegen ist in der Regel notwendig, um die Buchführung korrekt und nachvollziehbar zu gestalten. Es dient dazu, Einnahmen und Ausgaben den richtigen Konten zuzuordnen und somit eine ordnungsgemäße Buchführung sicherzustellen. In vielen Ländern gibt es gesetzliche Vorschriften, die das Kontieren von Belegen vorschreiben, um eine transparente und nachvollziehbare Buchführung zu gewährleisten. Unternehmen sollten daher sicherstellen, dass ihre Belege ordnungsgemäß kontiert werden, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Kontieren in der Buchhaltung?
Was bedeutet Kontieren in der Buchhaltung? Kontieren in der Buchhaltung bezieht sich auf die Zuordnung von Geschäftsvorfällen zu den entsprechenden Konten im Kontenrahmen. Dabei werden die Transaktionen nach bestimmten Kriterien wie Kontoart, Kostenstelle oder Kostenart klassifiziert. Durch das Kontieren wird sichergestellt, dass die Buchungen korrekt und übersichtlich erfasst werden. Es ist ein wichtiger Schritt im Buchhaltungsprozess, um die Finanzdaten eines Unternehmens ordnungsgemäß zu dokumentieren und auszuwerten. Ein korrektes Kontieren ist entscheidend für die Erstellung von aussagekräftigen Abschlüssen und Berichten. **
Wie lautet die Reihenfolge beim Kontieren einer Rechnung?
Die Reihenfolge beim Kontieren einer Rechnung ist in der Regel wie folgt: Zuerst wird die Rechnungsnummer und das Rechnungsdatum notiert, dann folgt die Angabe des Lieferanten oder Dienstleisters. Anschließend werden die einzelnen Positionen der Rechnung aufgeführt und mit den entsprechenden Kontennummern versehen. Zum Schluss wird der Gesamtbetrag der Rechnung vermerkt. **
Was ist der Unterschied zwischen Audit und Zertifizierung?
Ein Audit ist eine systematische Überprüfung von Prozessen, Systemen oder Organisationen, um festzustellen, ob sie den festgelegten Standards oder Anforderungen entsprechen. Eine Zertifizierung hingegen ist ein formeller Prozess, bei dem eine unabhängige Stelle bestätigt, dass ein Unternehmen, ein Produkt oder ein System die festgelegten Standards erfüllt. Eine Zertifizierung kann aufgrund eines erfolgreichen Audits vergeben werden. **
Top-Angebote
Produkte zum Begriff Kontieren:
-
AIDA64 Network AuditAIDA64 Network Audit – Hard- und Software aller Windows-PCs automatisch inventarisieren Mit AIDA64 Network Audit erfassen Sie die komplette Hard- und Software aller Windows-Rechner im Firmennetz – vom Arbeitsspeicher jedes Clients bis zur installierten Software auf dem Server. Die Lösung richtet sich an IT-Abteilungen, Systemhäuser und Managed Service Provider, die ihre Infrastruktur dokumentieren, Lizenzen im Blick behalten und Hardware-Investitionen planen müssen. Ihr größter Vorteil: Die Inventarisierung läuft per Kommandozeile vollautomatisch und speichert die Ergebnisse direkt in einer SQL-Datenbank. Network Audit ist die auf Inventar spezialisierte Edition der AIDA64-Produktfamilie und gehört zu den gefragtesten IT-Tools für Netzwerkadministratoren . Schnellnavigation Funktionen Für wen? Editionen Lieferung Lizenz Systemanforderungen FAQ Netzwerk-Inventarisierung mit AIDA64: Funktionen und Nutzen Statt jeden Rechner einzeln zu prüfen, sammelt AIDA64 Network Audit die Daten zentral ein und bereitet sie für Entscheidungen auf. Laut Hersteller greift die Hardware-Erkennung auf eine Datenbank mit über 250.000 Einträgen zurück. Hardware-Inventar ohne Schraubenzieher Prozessor, Arbeitsspeicher, Festplatten, Mainboard und Peripherie werden exakt erkannt, ohne ein Gehäuse zu öffnen. Ideal für die Planung von Aufrüstungen und Neuanschaffungen. Software- und Lizenzüberblick Installierte Programme, Lizenzschlüssel, Dienste, Autostart-Einträge und Windows-Einstellungen landen in einer Liste. Unlizenzierte oder vergessene Software fällt sofort auf. Vollautomatisch per Kommandozeile Per Anmeldeskript oder geplantem Task läuft das Audit auf jedem Client im Hintergrund. Niemand muss vor Ort sein oder einen Rechner anfassen. Berichte in CSV, XML oder SQL Ergebnisse speichern Sie in offenen Formaten oder direkt in einer SQL-Datenbank, etwa zur Weiterverarbeitung in Ihrem Ticket- oder Asset-System. Audit Manager mit Statistiken Der Audit Manager wertet alle Snapshots aus und zeigt in Diagrammen, wie Hardware und Software im Netzwerk verteilt sind. Änderungen sofort erkennen Der Change Manager vergleicht Snapshots verschiedener Zeitpunkte. Netzwerk-Warnungen melden in Echtzeit, wenn Hardware ausgebaut oder Software installiert wird. So sehen Sie zum Beispiel auf einen Blick, auf wie vielen Rechnern noch eine veraltete Version von Microsoft Office läuft und wo ein Update oder eine Neulizenzierung ansteht. Für wen eignet sich AIDA64 Network Audit? IT-Abteilungen im Mittelstand Vollständige Bestandsaufnahme für Budgetplanung, Lizenzaudits und Hardware-Erneuerung. Systemhäuser & MSPs Kundennetze dokumentieren, Änderungen nachweisen und Angebote auf Basis echter Daten erstellen. Behörden & Schulen Nachvollziehbare Inventarlisten für Prüfungen und Ausschreibungen. Lizenziert wird nach Anzahl der erfassten Rechner. Inventarisiert werden dabei nicht nur Arbeitsplätze, sondern auch Systeme mit Windows Server bis zur Version 2022. Wichtig: Network Audit erfasst und überwacht, steuert aber keine Rechner fern. Wer zusätzlich Support am Bildschirm der Anwender leisten möchte, kombiniert das Audit mit einer passenden Fernwartungssoftware oder wählt die Business Edition. AIDA64 Network Audit im Vergleich zu Extreme, Engineer und Business Network Audit ist auf Inventarisierung spezialisiert. Benchmarks, Stabilitätstests und Fernsteuerung bieten die anderen Editionen. Funktion AIDA64 Extreme AIDA64 Engineer AIDA64 Network Audit AIDA64 Business Kommerzielle Nutzung ✘ ✔ ✔ ✔ Diagnose Hardware-Analyse ✔ ✔ ✔ ✔ Software- & Windows-Details ✔ ✔ ✔ ✔ Overclock-Informationen ✔ ✔ ✘ ✔ Systemstabilitätstest ✔ ✔ ✘ ✔ Monitor-Diagnose ✔ ✔ ✘ ✔ CPU-, Speicher- & Festplatten-Benchmarks ✔ ✔ ✘ ✔ Hardware-Überwachung Sensor-Überwachung ✔ ✔ ✔ ✔ Sensorprotokollierung & Benachrichtigungen ✔ ✔ ✘ ✔ OSD-Panel & Desktop-Gadget ✔ ✔ ✘ ✔ Externe LCD- & VFD-Unterstützung ✔ ✔ ✘ ✔ Smartphone- & Tablet-Integration ✔ ✔ ✘ ✔ Betriebszeit- & Ausfallstatistik ✔ ✔ ✔ ✔ Netzwerkaudit Kommandozeilen-Automatisierung ✘ ✔ ✔ ✔ CSV- & XML-Berichte ✘ ✔ ✔ ✔ SQL-Datenbankausgabe ✘ ✘ ✔ ✔ Software-Audit mit Dateiscanner ✘ ✘ ✔ ✔ Remote-Funktionen Grafische Fernsteuerung ✘ ✘ ✘ ✔ Remote-Benutzerüberwachung ✘ ✘ ✘ ✔ Remote-Festplattenüberwachung ✘ ✘ ✘ ✔ Remote-Virendatenbanküberwachung ✘ ✘ ✘ ✔ Automatische Fernberichte ✘ ✘ ✘ ✔ Unternehmensfunktionen Netzwerk-Warnungen ✘ ✘ ✔ ✔ Audit-Manager ✘ ✘ ✔ ✔ Änderungsverfolgung ✘ ✘ ✔ ✔ Ingenieur-Funktionen ACPI-Browser, DRAM-Timings ✘ ✔ ✘ ✔ Logische Prozessorunterstützung 256 2048 2048 2048 Kurz gesagt: Wer nur inventarisieren und Änderungen nachverfolgen möchte, fährt mit Network Audit am günstigsten. Wer zusätzlich Benchmarks oder Fernsteuerung braucht, greift zur Business Edition. Lieferung und Aktivierung 1 · Bestellung Anzahl der zu erfassenden Rechner wählen und Bestellung abschließen. 2 · Lizenzschlüssel Der Key kommt per E-Mail. Sie können gegen Aufpreis auch einen Versand über USB-Datenträger bevo...139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Prüfplaketten Prüfung bestanden, Nächste Prüfung, 2026-2031, rot, Ø 30 mm, 1.000 StückWiderstandsfähige Mehrjahres-Prüfplakette für Geräte und Anlagen Auch für den Außenbereich geeignet - besonders widerstandsfähig, wetterfest, temperaturbeständig, wasserfest und schmutzabweisend Durch den langen Zeitraum ideal für mehrjährige Prüfintervalle Selbstklebend, kratz- und wischbeständig, wasser- und reißfest Resistent gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Permanent haftender Klebstoff sorgt für eine zuverlässige Haftung Ideal zur Prüfkennzeichnung von elektronischen oder nicht-elektronischen Gegenständen Kennzeichnung sowohl per Folienstift als auch per Lochzange möglich Merkmale: Aufdruck: Nächster Prüftermin, Prüfung bestanden Zeitraum: Mehrjahresprüfplakette Jahr: 2026 - 2031, 2026, 2027, 2028, 2029, 2030, 2031 Größe: 30 mm weitere Produktinformationen: Aufdruck: Prüfung bestanden, Nächste Prüfung Terminangabe: 12 Monate, Jahre 2026 - 2031 geeignet für: Handbeschriftung mit Folienstift, Markierung mit Lochzange Farbe: rot Material: Polyethylen Anzahl Etiketten: 1.000 Stück Haftwirkung: permanent24,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Ist Kontieren Pflicht?
Ist Kontieren Pflicht? Die Kontierung von Geschäftsvorfällen ist in der Buchhaltung ein wichtiger Schritt, um die Finanztransaktionen eines Unternehmens ordnungsgemäß zu erfassen und zu dokumentieren. Ob die Kontierung gesetzlich vorgeschrieben ist, hängt von den jeweiligen gesetzlichen Vorschriften und den internen Richtlinien des Unternehmens ab. In der Regel ist eine ordnungsgemäße Kontierung jedoch notwendig, um die Buchhaltung transparent und nachvollziehbar zu gestalten und um einen korrekten Jahresabschluss zu erstellen. Eine sorgfältige Kontierung trägt somit maßgeblich zur finanziellen Integrität und Compliance eines Unternehmens bei. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Was versteht man unter Kontieren?
Was versteht man unter Kontieren? Kontieren bezieht sich auf den Prozess der Zuordnung von Buchungsvorgängen zu bestimmten Konten in der Buchhaltung. Dabei werden Einnahmen, Ausgaben und andere finanzielle Transaktionen entsprechend den Konten zugeordnet, um eine ordnungsgemäße Buchführung zu gewährleisten. Durch das Kontieren wird sichergestellt, dass alle Transaktionen korrekt erfasst und in den richtigen Konten verbucht werden. Dies ermöglicht eine klare und strukturierte Darstellung der finanziellen Lage eines Unternehmens. Ein korrektes Kontieren ist daher entscheidend für die Genauigkeit und Transparenz der Buchführung. **
-
Was ist Kontieren von belegen?
Was ist Kontieren von Belegen? Das Kontieren von Belegen bezeichnet den Prozess, bei dem Buchhalter oder Finanzexperten die Informationen auf einem Beleg analysieren und in die entsprechenden Konten im Buchhaltungssystem eintragen. Dabei werden die Beträge den richtigen Kostenstellen, Projekten oder Konten zugeordnet, um eine korrekte Verbuchung zu gewährleisten. Dieser Schritt ist entscheidend für die Genauigkeit und Vollständigkeit der Buchführung eines Unternehmens. Durch das Kontieren von Belegen können Unternehmen ihre finanzielle Situation besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Kontieren
-
Böttcher-AG Prüfplaketten Prüfung bestanden, Nächste Prüfung, 2027-2032, blau, Ø 30 mm, 1.000 StückWiderstandsfähige Mehrjahres-Prüfplakette für Geräte und Anlagen Auch für den Außenbereich geeignet - besonders widerstandsfähig, wetterfest, temperaturbeständig, wasserfest und schmutzabweisend Durch den langen Zeitraum ideal für mehrjährige Prüfintervalle Selbstklebend, kratz- und wischbeständig, wasser- und reißfest Resistent gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Permanent haftender Klebstoff sorgt für eine zuverlässige Haftung Ideal zur Prüfkennzeichnung von elektronischen oder nicht-elektronischen Gegenständen Kennzeichnung sowohl per Folienstift als auch per Lochzange möglich Merkmale: Aufdruck: Nächster Prüftermin, Prüfung bestanden Zeitraum: Mehrjahresprüfplakette Jahr: 2027 - 2032, 2027, 2028, 2029, 2030, 2031, 2032 Größe: 30 mm weitere Produktinformationen: Aufdruck: Prüfung bestanden, Nächste Prüfung Terminangabe: 12 Monate, Jahre 2027 - 2032 geeignet für: Handbeschriftung mit Folienstift, Markierung mit Lochzange Farbe: blau Material: Polyethylen Anzahl Etiketten: 1.000 Stück Haftwirkung: permanent24,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Prüfplaketten Prüfung bestanden, Nächste Prüfung, 2028-2033, grün, Ø 30 mm, 1.000 StückWiderstandsfähige Mehrjahres-Prüfplakette für Geräte und Anlagen Auch für den Außenbereich geeignet - besonders widerstandsfähig, wetterfest, temperaturbeständig, wasserfest und schmutzabweisend Durch den langen Zeitraum ideal für mehrjährige Prüfintervalle Selbstklebend, kratz- und wischbeständig, wasser- und reißfest Resistent gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Permanent haftender Klebstoff sorgt für eine zuverlässige Haftung Ideal zur Prüfkennzeichnung von elektronischen oder nicht-elektronischen Gegenständen Kennzeichnung sowohl per Folienstift als auch per Lochzange möglich Merkmale: Aufdruck: Nächster Prüftermin, Prüfung bestanden Zeitraum: Mehrjahresprüfplakette Jahr: 2028, 2028 - 2033, 2029, 2030, 2031, 2032, 2033 Größe: 30 mm weitere Produktinformationen: Aufdruck: Prüfung bestanden, Nächste Prüfung Terminangabe: 12 Monate, Jahre 2028 - 2033 geeignet für: Handbeschriftung mit Folienstift, Markierung mit Lochzange Farbe: grün Material: Polyethylen Anzahl Etiketten: 1.000 Stück Haftwirkung: permanent24,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das Kontieren von Belegen Pflicht?
Ist das Kontieren von Belegen Pflicht? Das Kontieren von Belegen ist in der Regel notwendig, um die Buchführung korrekt und nachvollziehbar zu gestalten. Es dient dazu, Einnahmen und Ausgaben den richtigen Konten zuzuordnen und somit eine ordnungsgemäße Buchführung sicherzustellen. In vielen Ländern gibt es gesetzliche Vorschriften, die das Kontieren von Belegen vorschreiben, um eine transparente und nachvollziehbare Buchführung zu gewährleisten. Unternehmen sollten daher sicherstellen, dass ihre Belege ordnungsgemäß kontiert werden, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Kontieren in der Buchhaltung?
Was bedeutet Kontieren in der Buchhaltung? Kontieren in der Buchhaltung bezieht sich auf die Zuordnung von Geschäftsvorfällen zu den entsprechenden Konten im Kontenrahmen. Dabei werden die Transaktionen nach bestimmten Kriterien wie Kontoart, Kostenstelle oder Kostenart klassifiziert. Durch das Kontieren wird sichergestellt, dass die Buchungen korrekt und übersichtlich erfasst werden. Es ist ein wichtiger Schritt im Buchhaltungsprozess, um die Finanzdaten eines Unternehmens ordnungsgemäß zu dokumentieren und auszuwerten. Ein korrektes Kontieren ist entscheidend für die Erstellung von aussagekräftigen Abschlüssen und Berichten. **
-
Wie lautet die Reihenfolge beim Kontieren einer Rechnung?
Die Reihenfolge beim Kontieren einer Rechnung ist in der Regel wie folgt: Zuerst wird die Rechnungsnummer und das Rechnungsdatum notiert, dann folgt die Angabe des Lieferanten oder Dienstleisters. Anschließend werden die einzelnen Positionen der Rechnung aufgeführt und mit den entsprechenden Kontennummern versehen. Zum Schluss wird der Gesamtbetrag der Rechnung vermerkt. **
-
Was ist der Unterschied zwischen Audit und Zertifizierung?
Ein Audit ist eine systematische Überprüfung von Prozessen, Systemen oder Organisationen, um festzustellen, ob sie den festgelegten Standards oder Anforderungen entsprechen. Eine Zertifizierung hingegen ist ein formeller Prozess, bei dem eine unabhängige Stelle bestätigt, dass ein Unternehmen, ein Produkt oder ein System die festgelegten Standards erfüllt. Eine Zertifizierung kann aufgrund eines erfolgreichen Audits vergeben werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.